




Aktuelle News
- Risiko ist kein Prozentaufschlag
- Multiplikatoren im Controlling: Anwendung, Aussagekraft und Grenzen
- Warum Investitionsentscheidungen selten an der Mathematik scheitern
- Die Abstimmbrücke zwischen GuV und DB-Rechnung – Überleitungslogik und systematische Unterschiede
Seminarangebot zu diesem Thema
Risiko ist kein Prozentaufschlag
Mein Eindruck aus vielen Beratungsprojekten in der Investitionsrechnung
Bei Investitionsentscheidungen gehört Risiko irgendwie dazu – also werden Risiken gesucht:
- Der erwartete Absatz ist unsicher?
- Der Hochlauf der neuen Anlage könnte länger dauern?
- Die Investitionssumme könnte steigen?
- Energie- und Personalkosten lassen sich für die nächsten Jahre nur schwer prognostizieren?
Die Bewertung aber fällt den meisten Menschen schwer. Der (scheinbar) rettende Gedanke: Ist das alles nicht bereits im Kalkulationszinsfuß berücksichtigt? Schließlich sind solche branchenspezifischen Risiken über den ß-Faktor (sprich: „Beta-Faktor“) im wacc abgedeckt. Und wenn es sich um ein besonderes Projekt, wie z.B. eine neue Technologie, handelt, dann erhöhen wir oft schnell den Zinsfuß. Aus 8 % werden beispielsweise 9,5 %.
Risiko berücksichtigt. Haken dran.
Ganz so einfach würde ich es mir nicht machen.
Natürlich muss Risiko bei der Bestimmung eines Kalkulationszinses eine Rolle spielen. Und ein risikoadäquater Zinssatz für eine Investitionsrechnung ist sinnvoll. Das Problem beginnt für mich dort, wo konkrete Unsicherheiten eines Investitionsprojekts im Kalkulationszins verschwinden. Denn was bedeutet ein Risikozuschlag von 1,5 Prozentpunkten eigentlich?
Ist unsere geplante Absatzmenge unsicher? Befürchten wir eine Verzögerung des Produktionsanlaufs? Rechnen wir mit höheren Baukosten? Schwanken die Energiepreise? Oder könnte die neue Technologie schneller veralten als erwartet?
Vielleicht von allem ein bisschen. Dann wissen wir zwar, dass wir die Investition für „riskanter“ halten. Warum sie riskant ist, wissen wir damit aber noch lange nicht. Und vor allem wissen wir nicht, was wir dagegen tun können.
Ein Risikozuschlag verändert das Ergebnis – aber nicht unbedingt unser Verständnis
Nehmen wir eine neue Produktionsanlage. Im Basismodell ergibt sich bei einem Kalkulationszins von 8 % ein positiver Kapitalwert. Weil das Projekt mit Unsicherheiten verbunden ist, erhöht jemand den Kalkulationszins auf 9,5 %. Natürlich sinkt der Kapitalwert. Das ist mathematisch wenig überraschend. Aber was haben wir daraus gelernt? Relativ wenig, z.B.:
- Vielleicht ist das Projekt hochsensibel gegenüber der Absatzmenge, während höhere Energiekosten kaum ins Gewicht fallen.
- Vielleicht wäre eine Verzögerung des Hochlaufs um sechs Monate deutlich gefährlicher als eine Überschreitung der Investitionssumme um 10 %.
- Vielleicht treten einige dieser Effekte typischerweise gemeinsam auf.
Genau deshalb sollte Risiko nicht nur eingerechnet, sondern auch sichtbar gemacht werden. Dafür stehen unterschiedliche Methoden zur Verfügung. Und diese Methoden sind nicht einfach unterschiedlich komplizierte Varianten derselben Rechnung. Sie beantworten unterschiedliche Fragen:
1) Sensitivitätsanalyse: Welcher Treiber ist wirklich kritisch?
Die Sensitivitätsanalyse ist häufig ein guter Anfang. Wir verändern beispielsweise bei unserer Produktionsanlage nacheinander:
- die Absatzmenge
- den Verkaufspreis
- die Investitionssumme
- die Dauer des Hochlaufs
- die Personalkosten oder
- die Energiekosten
Dann beobachten wir, wie stark sich beispielsweise der Kapitalwert verändert. Das kann zwei sehr interessante Informationen liefern: Zum einen erkennen wir, welche Einflussgrößen den Business Case besonders stark bewegen. Zum anderen können wir über Schwellenwerte für jede Einflussgröße bestimmen, ab wann der Kapitalwert negativ wird. Das hilft bei der Fokussierung. Wenn eine Veränderung des Energiepreises um 20 % den Kapitalwert kaum bewegt, müssen wir darüber vielleicht nicht drei Stunden diskutieren. Wenn dagegen bereits 8 % weniger Absatz den gesamten Business Case kippen, würde ich an dieser Stelle etwas genauer hinschauen.
Aber die Sensitivitätsanalyse hat eine wichtige Grenze: Sie verändert häufig eine Einflussgröße, während die anderen konstant bleiben. Das ist analytisch ausgesprochen nützlich. Nur ist die Realität leider nicht verpflichtet, sich an unsere Excel-Logik zu halten. Die Realität hat die Angewohnheit, nicht immer nur eine Variable gleichzeitig zu verändern. Und damit kommen wir zur Szenario-Technik.
2) Szenarien sind mehr als „Best Case – Base Case – Worst Case“
Szenarien werden in Investitionsrechnungen gerne verwendet. Man nimmt das Basismodell, erhöht im Best Case den Absatz ein bisschen und senkt die Kosten. Im Worst Case macht man es umgekehrt. Fertig sind drei Szenarien. Formal vielleicht.
Inhaltlich würde ich von einem Szenario etwas mehr erwarten. Für mich ist ein Szenario ein konsistentes Zukunftsverhaltensbild. Es verbindet zunächst eine Vorstellung darüber, wie sich das externe Umfeld entwickeln könnte – also eine Prognose im weiteren Sinne – mit der Frage, wie Marktteilnehmer auf diese Entwicklung reagieren könnten.
Eine Inflationsprognose allein ist deshalb noch kein vollständiges Szenario. Nehmen wir an, wir erwarten eine länger anhaltende hohe Inflation. Dann könnte beispielsweise Folgendes zusammenpassen:
Die Preise wichtiger Vormaterialien steigen. Gewerkschaften fordern höhere Löhne. Daraus steigen mittelfristig die Personalkostensätze unserer Produktionskostenstellen. Die Herstellungskosten unserer Produkte erhöhen sich. Lieferanten versuchen ebenfalls, ihre gestiegenen Kosten weiterzugeben. Gleichzeitig reagieren möglicherweise Kunden auf unsere erforderlichen Preiserhöhungen.
Das ist etwas anderes, als in sechs Excel-Zellen unabhängig voneinander Prozentwerte einzutragen.
Eine hohe Inflation anzunehmen, gleichzeitig aber unveränderte Lohn-, Material- und Lieferantenpreise zu unterstellen, wäre zumindest erklärungsbedürftig. Die entscheidende Frage lautet deshalb nicht nur: Welche Variablen verändern wir? Sondern auch: Welche Kombination von Entwicklungen und Verhaltensreaktionen ergibt ein in sich stimmiges Zukunftsbild?
Genau darin liegt für mich der Wert der Szenario-Technik. Sie zwingt uns, Zusammenhänge zu denken. Die Annahmen eines Szenarios müssen zusammenpassen.
3) Entscheidungsbaum: Was entscheiden wir später – und was wissen wir dann?
Noch einmal eine andere Fragestellung beantworten Entscheidungsbäume. Hier steht nicht primär die gleichzeitige Schwankung zahlreicher Einflussgrößen im Vordergrund. Entscheidungsbäume sind besonders hilfreich bei strukturierten, sequenziellen Entscheidungen. Wir müssen also heute eine Entscheidung treffen, erhalten später neue Informationen und können anschließend erneut zwischen klar definierten Handlungsalternativen wählen.
Ein Beispiel: Wir entscheiden zunächst, ob wir Produkt A oder Produkt B entwickeln. Nach einer Entwicklungsphase erfahren wir mehr über technische Machbarkeit oder Marktnachfrage. Danach können wir entscheiden: weiterentwickeln, Markteinführung starten, zusätzlich investieren, oder das Projekt beenden. Genau diese zeitliche Struktur lässt sich mit einem Entscheidungsbaum transparent darstellen.
Das ist bei Investitionen wichtig, weil viele Entscheidungen eben nicht nach dem Muster funktionieren: Heute investieren wir 10 Mio. Euro – und danach schauen wir zehn Jahre lang tatenlos zu. Unternehmerische Entscheidungen enthalten häufig spätere Handlungsoptionen (und schließen nicht selten andere Optionen aus!). Und diese Flexibilität kann einen erheblichen Wert besitzen.
4) Monte-Carlo-Simulation: Was passiert, wenn sehr viele Dinge gleichzeitig unsicher sind?
Bei komplexeren Investitionen stoßen einzelne Sensitivitäten und einige wenige Szenarien irgendwann an Grenzen. Vielleicht schwanken gleichzeitig: Absatzmengen, Preise, Wechselkurse, Rohstoffkosten, Personalkosten, Hochlaufzeiten und Investitionsausgaben. Und vielleicht wollen wir nicht nur drei ausgewählte Zukunftsbilder sehen, sondern beispielsweise wissen:
Wie hoch ist die Wahrscheinlichkeit, dass der Kapitalwert negativ wird?
Oder:
Wie wahrscheinlich ist es, dass das Gesamtprojekt sein Budget überschreitet?
Hier kann eine Monte-Carlo-Simulation sehr hilfreich sein. Für unsichere Größen werden mögliche Werte beziehungsweise Wahrscheinlichkeitsverteilungen modelliert. Anschließend wird das Modell sehr häufig durchgerechnet. Dadurch erhalten wir nicht nur einen einzelnen Kapitalwert, sondern beispielsweise eine Verteilung möglicher Kapitalwerte. Das klingt mächtig. Ist es auch 😊. Aber gerade deshalb sollte man nicht vergessen:
10.000 Simulationsläufe machen eine schlechte Annahme nicht besser.
Und sie machen inkonsistente Annahmen ebenfalls nicht automatisch konsistent. Auch eine Monte-Carlo-Simulation benötigt deshalb ein stimmiges Modell der Zusammenhänge. Wenn eine hohe Inflation wahrscheinlich zu höheren Löhnen, steigenden Materialpreisen und veränderten Zinssätzen führt, dürfen diese Größen nicht einfach gedankenlos als vollständig voneinander unabhängige Zufallsvariablen behandelt werden.
Abhängigkeiten und gemeinsame Treiber müssen bei der Konzeption des mathematischen Modells berücksichtigt werden. Sonst entsteht möglicherweise eine beeindruckende Wahrscheinlichkeitsverteilung – auf Basis wirtschaftlich ziemlich merkwürdiger Kombinationen. Das Ergebnis sieht wissenschaftlicher aus. Das macht es nicht besser. Im Gegenteil: in vielen Fällen wird es gefährlicher sein, weil ein falsch aufgebautes Modell zu falschen Ergebnissen führt, die aber nur wenige durchschauen. Vielmehr wird sich auf „Experten“ bzw. „die Mathematik“ verlassen. Die daraus resultierende „Ich bin nicht verantwortlich-Haltung“ ist bereits ein Risiko des Prozesses. Ich bin darum überzeugt: Mehr Mathematik macht Unsicherheit nicht automatisch transparenter oder die Investitionsentscheidung besser.
Entscheidungsbaum oder Monte-Carlo-Simulation?
Beide Verfahren können auf den ersten Blick ähnlich wirken, weil sie unterschiedliche zukünftige Entwicklungen abbilden. Die Fragestellung ist aber eine andere.
Entscheidungsbäume eignen sich besonders für strukturierte, sequenzielle Entscheidungen:
Welche Handlungsoption habe ich heute – und welche Entscheidung kann oder muss ich später treffen?
Monte-Carlo-Simulationen eignen sich besonders für komplexe Risiko- und Prognoseanalysen:
Welche Bandbreite möglicher Gesamtergebnisse entsteht, wenn viele Größen gleichzeitig unsicher sind?
Natürlich können auch innerhalb einer Monte-Carlo-Simulation diskrete Ja-/Nein-Ereignisse oder Entscheidungen modelliert werden. Der Unterschied liegt deshalb weniger darin, was mathematisch grundsätzlich möglich ist. Entscheidend ist, welche Struktur wir verstehen wollen:
- Beim Entscheidungsbaum steht die Abfolge von Informationen und Entscheidungen im Vordergrund.
- Bei der Monte-Carlo-Simulation die Verteilung möglicher Gesamtergebnisse unter einer Vielzahl von Unsicherheiten.
Welche Methode ist nun die richtige?
Vielleicht ist schon die Frage falsch gestellt. Sensitivitätsanalyse, Szenario-Technik, Entscheidungsbaum und Monte-Carlo-Simulation sind keine vier konkurrierenden Produkte, aus denen man sich eines aussuchen muss.
Sie können sich vielmehr ergänzen:
- Eine Sensitivitätsanalyse kann zunächst zeigen, welche Variablen überhaupt wesentlich sind.
- Für besonders wichtige Treiber können anschließend konsistente Zukunftsverhaltensbilder entwickelt werden.
- Enthält das Projekt klar strukturierte spätere Handlungsoptionen, kann ein Entscheidungsbaum sinnvoll sein.
- Und wenn viele unsichere Größen gleichzeitig wirken und deren gemeinsame Auswirkung auf das Gesamtergebnis interessiert, kann eine Monte-Carlo-Simulation zusätzliche Erkenntnisse liefern.
Das ist methodisch aufwendiger, als einfach den Kalkulationszins um 1,5 Prozentpunkte zu erhöhen. Aber Investitions-Controlling sollte aus meiner Sicht nicht danach beurteilt werden, wie elegant Unsicherheit in einer Formel verschwindet – sondern danach, ob Entscheider verstehen, welche Unsicherheiten sie mit ihrer Entscheidung eigentlich übernehmen.
Entscheidungen werden erst durch Unsicherheit unternehmerisch
Wenn sämtliche zukünftigen Zahlungsströme einer Investition sicher wären, hätten wir ein vergleichsweise überschaubares Problem:
- Wir könnten rechnen.
- Kapitalwert positiv oder negativ.
- Entscheidung getroffen.
Die Realität ist unangenehmer. Wir müssen investieren, obwohl wir den zukünftigen Absatz nicht kennen. Wir bauen Anlagen, obwohl zukünftige Kosten unsicher sind. Wir entwickeln Produkte, ohne genau zu wissen, wie Kunden und Wettbewerber reagieren werden. Genau darin liegt der Kern einer unternehmerischen Entscheidung: Wir müssen heute handeln, obwohl wir die Zukunft nicht kennen.
Deshalb reicht es nicht, Unsicherheit lediglich mathematisch „irgendwie“ zu berücksichtigen. Eine gute Investitionsrechnung sollte sichtbar machen:
Welche Entwicklungen sind für den Erfolg der Investition entscheidend? Welche Kombinationen sind plausibel? Wo liegen kritische Grenzen? Welche Ergebnisbandbreiten sind möglich? Und an welchen Stellen behalten wir später noch Handlungsmöglichkeiten?
Erst dann wird aus einer Berechnung eine brauchbare Grundlage für eine unternehmerische Entscheidung.
Denn Management muss nicht entscheiden, ob eine Prognose sicher eintreten wird. Das Management muss entscheiden, ob eine Investition angesichts der Unsicherheit verantwortbar erscheint – und welche Risiken damit bewusst übernommen werden.
Deshalb würde ich den Umgang mit Risiko nicht als Zusatzkapitel einer Investitionsrechnung verstehen. Er gehört in ihren Kern.
Risiken sollten in einer Investitionsrechnung nicht möglichst elegant verschwinden. Sie sollten möglichst verständlich sichtbar werden.
Denn genau diese Transparenz ist eine Voraussetzung dafür, dass sie in einem ersten Schritt mathematisch sauber abgebildet werden. Die korrekte Rechnung ist die Basis dafür, dass in einem zweiten Schritt daraus eine gute unternehmerische Entscheidung werden kann.
Und damit stellt sich unmittelbar die nächste Frage:
Was muss eine Entscheidungsvorlage eigentlich leisten, damit das Management auf dieser Grundlage verantwortlich entscheiden kann?
Zum Abschluss noch ein kleines Bilderrätsel
Im folgenden Bild sehen Sie vier Gegenstände, die symbolisch für die vier Methoden stehen:
- Sensitivitätsanalyse
- Szenario-Technik
- Entscheidungsbaum
- Monte-Carlo-Simulation
Welcher Gegenstand passt zu welcher Methode?
Die Auflösung finden Sie am Ende des Artikels: Hier geht’s zur Auflösung
Meine Seminar Tipps!
Stufe II – Financial & Management Accounting
Autor
Guido Kleinhietpaß
Partner und Trainer der CA controller akademie
Guido Kleinhietpaß ist Experte in den Bereichen des operativen Controllings – von der Kostenrechnung bis zur Investition.
Auflösung des Bilderrätsels
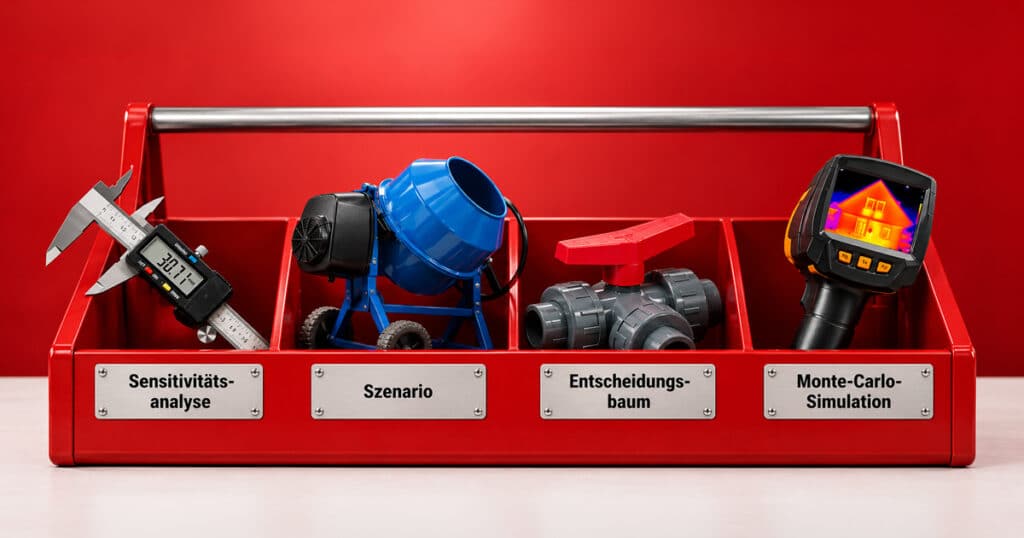
Messschieber → Sensitivitätsanalyse
Die Sensitivitätsanalyse untersucht, wie stark sich ein Ergebnis verändert, wenn eine einzelne Einflussgröße variiert wird. Genau dafür steht die Messschieber: Sie macht kleine Abweichungen sichtbar und zeigt, wie empfindlich ein System darauf reagiert. In der Investitionsrechnung also zum Beispiel: Wie stark verändert sich der Kapitalwert, wenn der Absatz um 5 % sinkt?
Betonmischer → Szenario-Technik
Ein Szenario besteht nicht aus beliebigen Einzelannahmen, sondern aus einem konsistenten Zukunftsverhaltensbild. Wie beim Betonmischer müssen die Bestandteile zusammenpassen: Inflation, Lohnentwicklung, Materialpreise und Reaktionen von Kunden oder Lieferanten können nicht unabhängig voneinander zusammengemischt werden. Entscheidend ist nicht nur, was sich verändert, sondern ob die Kombination wirtschaftlich stimmig ist.
Drei-Wege-Ventil → Entscheidungsbaum
Der Entscheidungsbaum eignet sich für strukturierte, sequenzielle Entscheidungen. Je nachdem, welche Information später vorliegt, wird an einem Entscheidungspunkt ein anderer Weg eingeschlagen – weiterinvestieren, verändern oder abbrechen. Das Drei-Wege-Ventil bildet genau diese Logik ab: Ein Weg kommt an, danach muss zwischen klar definierten Alternativen verzweigt werden. Mehrere Wege gleichzeitig sind oft nicht möglich. Andernfalls mangelt es den Projekten an Durchschlagskraft – es fehlen die finanziellen („liquiden“) Mittel, ebenso wie die übrigen Ressourcen des Unternehmens zu knapp sind.
Wärmebildkamera → Monte-Carlo-Simulation
Die Monte-Carlo-Simulation betrachtet nicht nur einen einzelnen möglichen Wert, sondern eine ganze Verteilung möglicher Ergebnisse, wenn viele Einflussgrößen gleichzeitig unsicher sind. Ähnlich zeigt eine Wärmebildkamera nicht nur „die (durchschnittliche) Temperatur“, sondern eine Verteilung über viele Messpunkte. Die Summe vieler einzelner Messpunkte liefert ein Gesamtbild der Situation. Wichtig bleibt aber: Auch eine Million Simulationsläufe machen schlechte oder inkonsistente Annahmen nicht besser.
Vier Werkzeuge, vier unterschiedliche Fragen. Genau deshalb sollte nicht die Methode zuerst gewählt werden, sondern die Risikofrage, die wir beantworten wollen. Kombinationen sind darum nicht nur erlaubt, sondern gewünscht.