




Aktuelle News
- Risiko ist kein Prozentaufschlag
- Multiplikatoren im Controlling: Anwendung, Aussagekraft und Grenzen
- Warum Investitionsentscheidungen selten an der Mathematik scheitern
- Die Abstimmbrücke zwischen GuV und DB-Rechnung – Überleitungslogik und systematische Unterschiede
Seminarangebot zu diesem Thema
Multiplikatoren im Controlling: Anwendung, Aussagekraft und Grenzen
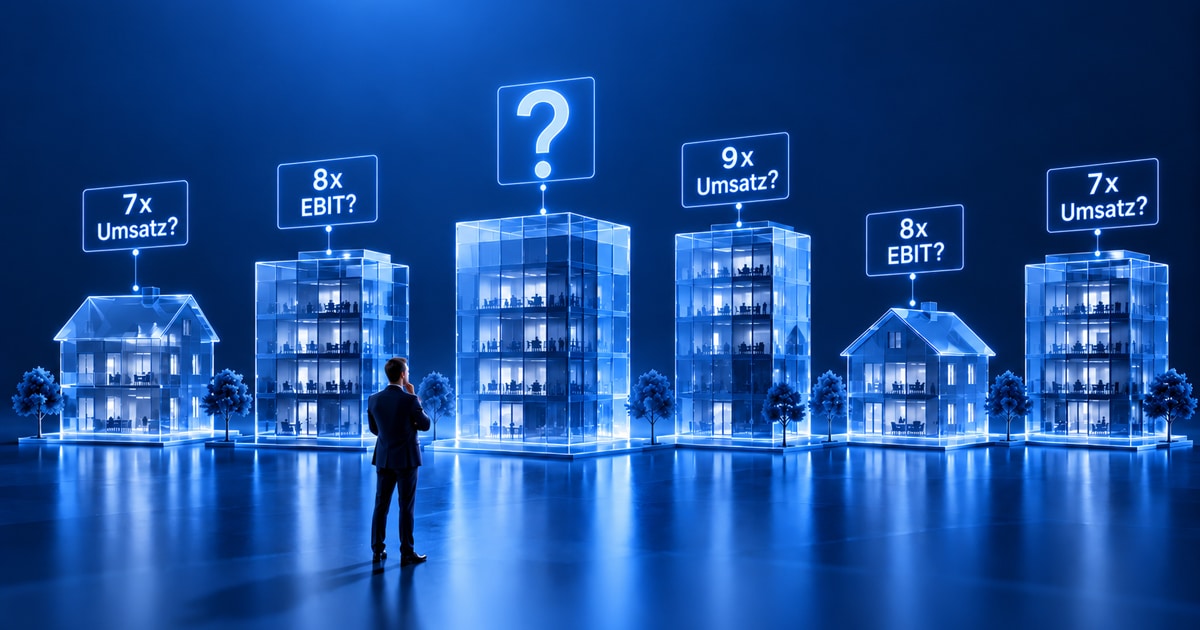
Multiplikatoren (oft auch „Multiples“ genannt) sind ein gängiges Werkzeug, um den Wert eines Unternehmens oder einer Business Unit grob abzuschätzen. Sie werden im Alltag häufig genutzt: bei Kauf- oder Verkaufsüberlegungen, bei der Bewertung von Geschäftseinheiten, bei Bankgesprächen, bei internen Business Plänen oder als Plausibilitätscheck zu detaillierteren Berechnungen (z.B. im Rahmen einer Due Diligence). Der große Vorteil: Man bekommt schnell eine Orientierung, die sich relativ gut kommunizieren lässt. Der Nachteil: Die Methode wirkt einfacher, als sie ist – und kann zu falschen Schlussfolgerungen führen, wenn man nicht sauber arbeitet.
Im Grundsatz ist ein Multiplikator nichts anderes als ein Verhältnis aus Wert und einer Kennzahl. Beispiel: Wenn ähnliche Unternehmen am Markt ungefähr mit dem 8‑fachen ihres EBITs bewertet werden, dann könnte auch unser Unternehmen in einer ähnlichen Größenordnung liegen – sofern es wirklich vergleichbar ist. Genau dieses „sofern“ ist aus Sicht des Controllings der entscheidende Punkt.
Grundidee: Vergleich statt „exakte Rechnung“
Multiplikatoren beruhen auf dem Vergleich mit anderen Unternehmen oder mit früheren Unternehmenskäufen. Man schaut, wie der Markt ähnliche Unternehmen bewertet, und überträgt das Verhältnis auf das eigene Unternehmen.
Es gibt dabei zwei typische Datenquellen:
- Börsenwerte vergleichbarer Unternehmen („Marktmultiplikatoren“)
Man nutzt die Bewertung von börsennotierten Unternehmen, die dem eigenen Unternehmen ähneln. - Kaufpreise aus vergangenen Transaktionen („Transaktionsmultiplikatoren“)
Man nutzt die Multiplikatoren aus tatsächlich bezahlten Kaufpreisen.
Wichtig: Beides liefert eher eine Bandbreite als eine Punktlandung. Multiplikatoren sind deshalb besonders gut als Orientierung und als Plausibilitätscheck geeignet – nicht als alleinige „Wahrheit“.
In der Praxis begegnet man häufig diesen Varianten:
- Multiplikatoren auf den Umsatz (z. B. „1,2 × Umsatz“) werden verwendet, wenn Ergebnisse schwanken oder (noch) niedrig sind. Aber: Umsatz allein sagt wenig aus, wenn z.B. die Margen sehr unterschiedlich sind.
- Multiplikator auf operatives Ergebnis (z. B. „8 × EBIT“) oder Jahresüberschuss (z.B. Kurs-Gewinn-Verhältnis bei börsennotierten Unternehmen) sind sehr verbreitet, weil sie die Ertragskraft des Unternehmens widerspiegeln.
Für Controller ist weniger der Name entscheidend, sondern die Frage: Passt die Kennzahl zum Vergleich? Wenn Unternehmen sehr unterschiedlich investieren oder unterschiedlich finanzieren, dann sind bestimmte Multiplikatoren besser geeignet als andere.
Wichtigste Voraussetzung: Vergleichbarkeit herstellen!
Die häufigste Fehlerquelle ist nicht die Rechnung, sondern die Auswahl und Aufbereitung der Vergleichswerte. Drei Punkte sind besonders wichtig:
- „Vergleichbar“ heißt: ähnliches Geschäft, ähnliche Rahmenbedingungen. Ein guter Vergleich berücksichtigt z. B. Produkte und Kunden, Wachstum, Ertragslage (ähnliche Margen), Risiken oder Unternehmensgrößen.
- Kennzahlen bereinigen: Einmaleffekte sind herauszurechnen! In der Realität sind Ergebnisse oft durch Sonderthemen verzerrt, z. B. Restrukturierungskosten oder außergewöhnliche Gewinne/Verluste (z. B. Verkauf einer Immobilie). Für eine faire Bewertung sollte man deshalb eine Kennzahl verwenden, die die normale Ertragskraft möglichst gut widerspiegelt.
- Nicht auf eine Zahl fixieren – lieber mit Bandbreiten arbeiten. Multiplikatoren werden gerne sehr genau dargestellt (z. B. „8,3ד). Das wirkt professionell, ist aber oft Scheingenauigkeit. Besser ist es, einen typischen Bereich (z. B. 7× bis 9× EBIT) und eine kurze Begründung anzugeben, warum das eigene Unternehmen eher unten oder eher oben im Bereich liegt (z. B. stabiler, profitabler, stärker wachsend, aber auch riskanter).
Typische Stolperfallen aus der Praxis
Ein paar typische Situationen, in denen Multiplikatoren in die Irre führen können:
- Zyklische Branchen: In sehr guten Jahren wirkt das Ergebnis hoch und der Multiplikator niedrig – das kann „billig“ aussehen, ist aber möglicherweise nur ein Hochpunkt. In schwachen Jahren ist es umgekehrt.
- Unterschiedliche Investitionen: Zwei Unternehmen können das gleiche operative Ergebnis haben, aber eines muss viel mehr investieren als das andere. Dann ist das „gleiche Ergebnis“ nicht gleich wertvoll.
- Transaktionswerte enthalten oft Zuschläge: Kaufpreise beinhalten häufig Erwartungen und Synergien (z. B. Einsparungen nach Zusammenschluss). Wer solche Multiplikatoren 1:1 auf einen Stand-alone-Fall überträgt, riskiert Überbewertungen.
Rolle des Controllings: Multiplikatoren richtig einordnen
Multiplikatoren sind besonders nützlich, wenn das Controlling sie als Marktspiegel nutzt und gleichzeitig methodisch sauber bleibt. Konkret heißt das:
- Klare Fragestellung: Geht es um eine interne Orientierung, um einen möglichen Kaufpreis oder um eine Argumentationshilfe gegenüber Banken/Investoren?
- Saubere Definitionen: Welche Kennzahl genau verwenden wir – und wie ist sie bereinigt?
- Transparente Vergleichsgruppe: Warum sind genau diese Unternehmen/Deals passend?
- Bandbreiten und Treiberlogik: Nicht „eine Zahl“, sondern eine Spanne – und die Gründe dafür.
- Abgleich mit detaillierteren Methoden: Wenn verfügbar, sollte man Multiplikatoren als Plausibilitätscheck zu einer detaillierteren Planung/Modellrechnung nutzen – nicht als Ersatz.
Fazit
Multiplikatoren sind ein pragmatisches Instrument, um Unternehmenswerte schnell einzuordnen. Ihre Stärke ist die einfache Kommunikation und der Bezug zum Markt. Ihre Schwäche ist die Gefahr von Vereinfachung: Schon kleine Unterschiede in Geschäftsmodell, Ergebnisqualität oder Sondereffekten können zu großen Bewertungsunterschieden führen.
Für Controller gilt daher: Multiplikatoren sind am besten als Orientierung und Vergleichswerkzeug geeignet – und werden belastbar, wenn Vergleichbarkeit, Bereinigung und Bandbreiten sauber gemacht werden.
Seminar-Tipps!
Autor
Gerhard Radinger
Partner und Trainer der CA controller akademie
Gerhard Radinger ist Experte für den Aufbau und die Weiterentwicklung von Planungs- und Kostenrechnungssystemen, Finanz-Controlling, wertorientiertes Management, Investitions-Controlling, Working Capital Management und für die Schnittstellen zwischen Controlling und Rechnungslegung (HGB, IFRS).