




Aktuelle News
- Warum Investitionsentscheidungen selten an der Mathematik scheitern
- Die Abstimmbrücke zwischen GuV und DB-Rechnung – Überleitungslogik und systematische Unterschiede
- Wie aus gutem Controlling exzellentes Controlling wird
- Wie weit ist das Controlling wirklich mit KI? Ergebnisse einer LinkedIn-Umfrage
Seminarangebot zu diesem Thema
Warum Investitionsentscheidungen selten an der Mathematik scheitern
„Das kann ich gerne in Excel ausrechnen“
Bei Investitionsentscheidungen wird viel gerechnet. Riesengroße Spreadsheets – am besten mehrere Reiter übergreifend – voll mit Zahlen und Formeln. Am Ende der Kapitalwert, ein interner Zinsfuß, Amortisationsdauer (statisch und/oder dynamisch), Sensitivitäten und Szenarien, usw. – alles wird ermittelt. Je mehr, desto besser – scheint es. Die Modelle können dabei richtig komplex werden, die Mathematik dahinter ist jedoch in aller Regel nicht das größte Problem.
Natürlich gibt es Rechenfehler. Zahlungsströme werden falsch zugeordnet, Restwerte vergessen, Working Capital nicht berücksichtigt oder nominale und reale Größen miteinander vermischt. Solche Fehler sind ärgerlich und wenn sie auffallen, dann gibt es zu Recht Ärger. Aber solche Fehler sind grundsätzlich überprüfbar.
Nicht alles lässt sich rechnerisch prüfen
Schwieriger sind Annahmefehler. Denn bevor eine Investitionsrechnung überhaupt gerechnet werden kann, muss jemand Aussagen über eine Zukunft treffen. Die ist bekanntlich noch nicht eingetreten. Aber es braucht Zahlen: Welche Absatzmenge werden wir erreichen? Zu welchem Preis? Wann läuft die neue Anlage tatsächlich mit der geplanten Kapazität? Wie entwickeln sich Personal-, Material- oder Energiekosten? Wie hoch wird die Investitionssumme am Ende wirklich sein? Welche Nutzungsdauer ist realistisch – technisch bzw. ökonomisch?
Aus diesen Annahmen entstehen die Zahlungsströme und erst aus diesen berechnet sich beispielsweise der Kapitalwert. Damit liegt ein erheblicher Teil der Qualität einer Investitionsrechnung vor der eigentlichen Rechnung.
Wenn aus Annahmen scheinbar objektive Zahlen werden
Genau hier entsteht ein interessantes Problem. Eine Annahme wie „Absatzmenge im dritten Jahr: 120.000 Stück“ sieht in einer Excel-Tabelle zunächst aus wie eine Zahl. Und je detaillierter das Modell wird, desto objektiver wirkt häufig auch das Ergebnis.
Am Ende steht beispielsweise ein positiver Kapitalwert von 2,37 Mio. Euro.
Die zwei Nachkommastellen gehören zur Mathematik. Die 120.000 Stück aber nicht.
Sie beruhen vielleicht auf einer Marktprognose, Erfahrungen aus einem vergleichbaren Projekt oder einer Einschätzung des Vertriebs. Vielleicht aber auch auf der Menge, die benötigt wird, damit der Business Case funktioniert. Man probiert so lange Zahlen, bis sich der Business Case rechnet. Wer weiß das schon?
Deshalb sollte eine gute Investitionsvorlage nicht nur transparent machen, was gerechnet wurde, sondern ebenso, welche Annahmen die Rechnung tragen und woher diese kommen.
Optimismus gehört zum Projekt und ist gleichzeitig ein Risiko
Wer ein Investitionsprojekt vorantreibt, ist normalerweise von seiner Idee überzeugt. Das ist zunächst einmal positiv. Man muss selbst überzeugt sein, um auch andere überzeugen und begeistern zu können. Es braucht das Team, das voller Energie ein Projekt voranbringt. Ohne Menschen, die an neue Produkte, Anlagen oder Standorte glauben, gäbe es vermutlich deutlich weniger unternehmerische Entwicklung.
Für die Investitionsentscheidung kann genau dieser Optimismus aber zum Problem werden.
Positive Entwicklungen werden eher erwartet, negative Möglichkeiten unterschätzt. Kostensteigerungen erscheinen beherrschbar, der Hochlauf realistisch und die geplanten Absatzmengen erreichbar. Hinzu kommt ein organisatorischer Effekt: Je länger ein Projekt vorbereitet wurde und je mehr persönliches Engagement darin steckt, desto schwieriger wird es, die eigenen Annahmen grundsätzlich infrage zu stellen. Die Zahlen werden vertraut und mit der Gewöhnung schwindet die kritische Distanz.
Das bedeutet nicht automatisch, dass Projektverantwortliche bewusst schönrechnen.
Es bedeutet vielmehr, dass Investitionsentscheidungen nicht nur ein mathematisches, sondern auch ein verhaltensorientiertes Problem haben können.
Welche Annahme bringt den Business Case zum Kippen?
Hier beginnt für mich eine wichtige Aufgabe des Controllings.
Nicht, indem Controller den Projektverantwortlichen erklären, dass deren Annahmen falsch sind. Das können wir Controller häufig gar nicht beurteilen. Der Vertrieb versteht den Markt besser, die Produktion die Anlage und der Einkauf die Beschaffungsmärkte. Unsere Aufgabe ist es nicht, die verantwortlichen Manager zu belehren. Controller können nicht die besseren Ingenieure oder Vertriebler sein (und wir müssen es auch nicht sein).
Ein gutes Controlling kann aber die Annahmen konstruktiv herausfordern.
Nehmen wir ein stark vereinfachtes Beispiel: Eine neue Produktionsanlage rechnet sich bei der geplanten Absatzmenge von 100.000 Stück pro Jahr deutlich. Eine Sensitivitätsanalyse zeigt jedoch, dass der Kapitalwert bereits bei 88.000 Stück negativ wird.
Damit ist die Investition nicht automatisch schlecht. Aber die Diskussion sollte sich verändern.
Statt nur über den positiven Kapitalwert zu sprechen, können wir jetzt fragen: Wie sicher sind die 100.000 Stück? Haben wir vergleichbare Produkte? Wie schnell erreichen wir die geplante Auslastung? Was passiert, wenn gleichzeitig die Menge geringer und der Hochlauf langsamer ist?
Wir können den Vergleich zu ähnlichen Projekten der Vergangenheit ziehen und fragen, was dieses Mal anders sein wird – im Umfeld genauso wie in unserem Investitionsprojekt. Können wir Maßnahmen benennen, die die Erfolgswahrscheinlichkeit erhöhen?
Plötzlich diskutieren wir nicht mehr primär über eine Investitionsrechnung. Wir diskutieren über das Geschäftsmodell hinter der Investition und wir kommen frühzeitig in die Steuerung, weil wir Alternativen entwickeln und bewerten.
Und genau das sollte eine gute Investitionsrechnung leisten.
Die Aufgabe des Controllings besteht deshalb aus meiner Sicht nicht darin, sämtliche Annahmen selbst zu liefern. Im Gegenteil: Annahmen sollten möglichst dort verantwortet werden, wo das entsprechende Fachwissen vorhanden ist.
Aber gutes Controlling sollte Transparenz schaffen:
Welche Annahmen sind entscheidungsrelevant? Wer hat sie getroffen? Wie belastbar sind sie? Und wie verändert sich die Entscheidung, wenn die Zukunft anders eintritt als erwartet?
Das ist etwas anderes, als einen Business Case lediglich rechnerisch zu überprüfen. Zwar bleibt die Mathematik wichtig. Ein falsch berechneter Kapitalwert wird nicht dadurch besser, dass die Annahmen gut dokumentiert sind. Aber eine mathematisch perfekte Investitionsrechnung auf Basis ungeprüfter Annahmen schafft eine gefährliche Form von Sicherheit: Sie ist präzise gerechnet – aber möglicherweise trotzdem falsch entschieden.
Deshalb beginnt gutes Investitions-Controlling für mich nicht mit der Modellierung des Excel-Modells und es endet nicht mit der Eingabe der Zahlen mit der Enter-Taste.
Investitions-Controlling beginnt bei der Frage, welche Annahmen wir eigentlich in die Rechnung hineingeschrieben haben. Im Fachseminar Investitionscontrolling kümmern wir uns genau aus diesem Grund auch darum, wie man mit Bias umgeht.
Zum Abschluss noch ein kleiner Praxistest – ganz ohne Excel
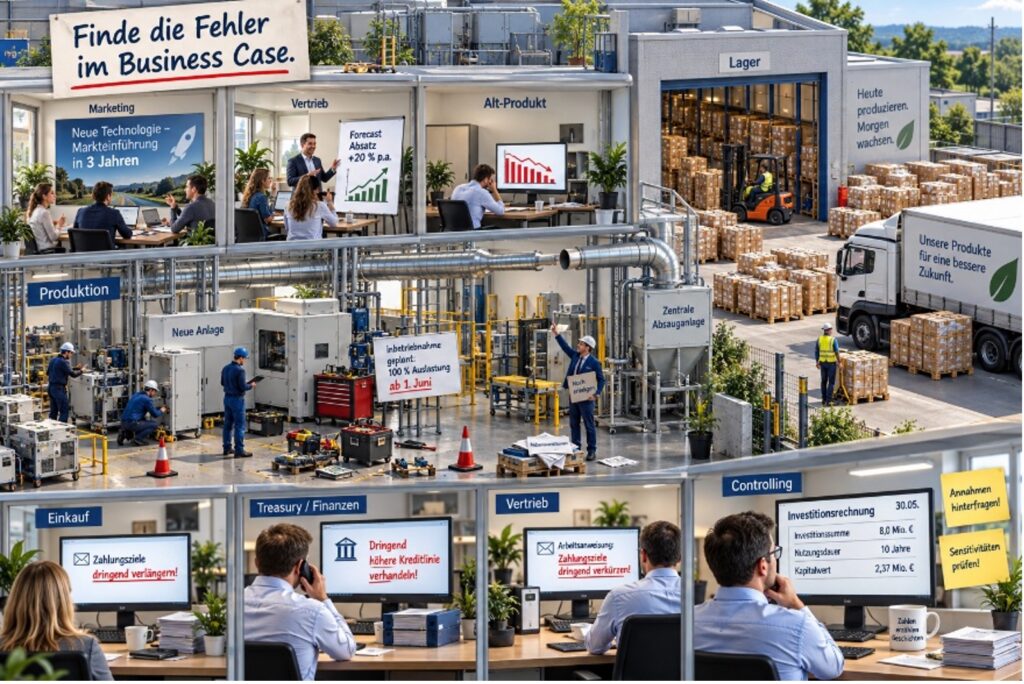
Im folgenden Suchbild stecken mehrere Hinweise, die bei einer Investitionsentscheidung kritisch hinterfragt werden sollten. Wie viele davon entdecken Sie?
Die Auflösung finden Sie am Ende des Artikels: Hier geht’s zur Auflösung
Mein Seminar Tipp!
Investitions-Controlling vom 09. – 11.11.2026 als Online Seminar
Autor
Guido Kleinhietpaß
Partner und Trainer der CA controller akademie
Guido Kleinhietpaß ist Experte in den Bereichen des operativen Controllings – von der Kostenrechnung bis zur Investition.
Auflösung des Suchbilds
Diese Punkte verdienen einen genaueren Blick:
- Nutzungsdauer: Bei einer neuen Technologie wird mit zehn Jahren Nutzungsdauer gerechnet. Ist das technisch und wirtschaftlich realistisch?
- Absatzwachstum und Logistik: Der Absatz soll um 20 % wachsen, obwohl das Lager bereits an seine Grenzen kommt. Kann das zusätzliche Volumen überhaupt bewältigt werden?
- Auswirkungen auf bestehende Produkte: Wurde berücksichtigt, dass die Investition möglicherweise zu Umsatzrückgängen bei einem bestehenden Produkt führt?
- Zeitplanung: Heute ist der 30. Mai – und die neue Anlage soll bereits am 1. Juni einsatzbereit sein. Ist dieser Termin realistisch?
- Ramp-up: Die neue Maschine ist vom ersten Tag an zu 100 % ausgelastet. Wo bleibt die übliche Hochlaufphase?
- Nebeninvestitionen: Sind alle zusätzlich notwendigen Investitionen berücksichtigt – technisch wie auch in der Investitionsrechnung?
- Working Capital: Die Lagerbestände sind bereits hoch. Wurden die zusätzlichen finanziellen Auswirkungen auf das Working Capital im Kapitalwert berücksichtigt?
- Finanzierung: Ist die Finanzierung der Investition tatsächlich gesichert?
- Kapitalkosten: Wenn die Finanzierung noch offen ist: Auf welcher Grundlage wurde dann der WACC beziehungsweise Kapitalisierungszinssatz bestimmt?
- Zeitpunkt der Controlling-Einbindung: Die Investition läuft bereits, während das Controlling noch Annahmen hinterfragt und Sensitivitäten prüft. Für eine wirkungsvolle Steuerung kommt das reichlich spät.
Das Ergebnis: Der positive Kapitalwert allein reicht nicht aus, um die Investition belastbar zu beurteilen. Erst wenn auch die zugrunde liegenden Annahmen, Abhängigkeiten und Risiken transparent sind, wird aus einer sauber gerechneten Investitionsrechnung eine gute Entscheidungsgrundlage.